Cuando un Director de TI presenta un proyecto de renovación tecnológica, la primera pregunta del CFO casi siempre es la misma: ¿esto es CapEx o es OpEx? La respuesta no es un tecnicismo contable. Determina cómo se financia el proyecto, cómo impacta el flujo de caja del trimestre y qué tan rápido se puede aprobar sin pasar por comités de inversión de capital. El renting tecnológico ofrece una tercera vía que muchas empresas colombianas aún no explotan del todo: convertir lo que sería una compra de capital en un gasto operativo predecible.
Qué significa CapEx y qué significa OpEx en un proyecto de TI
Antes de entrar en el caso del renting, conviene aclarar la diferencia contable de fondo.
CapEx: inversión de capital con depreciación en el tiempo
CapEx (Capital Expenditure) es la compra de activos fijos, como computadores o servidores, que se registran en el balance y se deprecian a lo largo de su vida útil. Comprar equipos de cómputo implica descapitalizar recursos de la empresa de una sola vez, además de asumir el riesgo de obsolescencia y el costo de reposición al final del ciclo de vida del activo.
OpEx: gasto operativo que se registra en el periodo en que ocurre
OpEx (Operating Expenditure) es el gasto necesario para la operación diaria del negocio, que se reconoce completo en el estado de resultados del periodo en que se incurre. El canon mensual de un contrato de renting tecnológico se contabiliza como OpEx, sin afectar el balance de activos fijos de la empresa.
Por qué el renting tecnológico convierte CapEx en OpEx
El renting tecnológico traslada la propiedad del equipo al proveedor. La empresa paga un canon mensual por el uso del hardware, sin registrar el activo en su balance ni asumir su depreciación. Esto tiene varias implicaciones prácticas para el área financiera:
- Preserva capital de trabajo: no hay desembolso inicial grande, lo que libera caja para otras prioridades del negocio.
- Simplifica la aprobación del gasto: un gasto operativo mensual suele requerir menos niveles de aprobación que una inversión de capital.
- Traslada el riesgo de obsolescencia al proveedor: la empresa no asume la pérdida de valor del equipo ni gestiona su venta o disposición al final del ciclo.
- Facilita la proyección financiera: un canon fijo es más fácil de presupuestar que el costo de mantenimiento, reparación y eventual reemplazo de equipos propios.
El impacto de NIIF 16 en la decisión entre comprar y rentar
La norma NIIF 16 cambió la forma en que se contabilizan los contratos de arrendamiento, exigiendo en muchos casos que los arrendamientos de largo plazo se reconozcan como un activo por derecho de uso y un pasivo financiero, incluso cuando antes se trataban como gasto operativo puro. Por eso, antes de estructurar un contrato de renting tecnológico, es importante revisar con el equipo contable cómo se clasifica el contrato bajo esta norma y qué tratamiento aplica según su plazo y condiciones.
Cómo evaluar si un proyecto de TI conviene como renting u OpEx puro
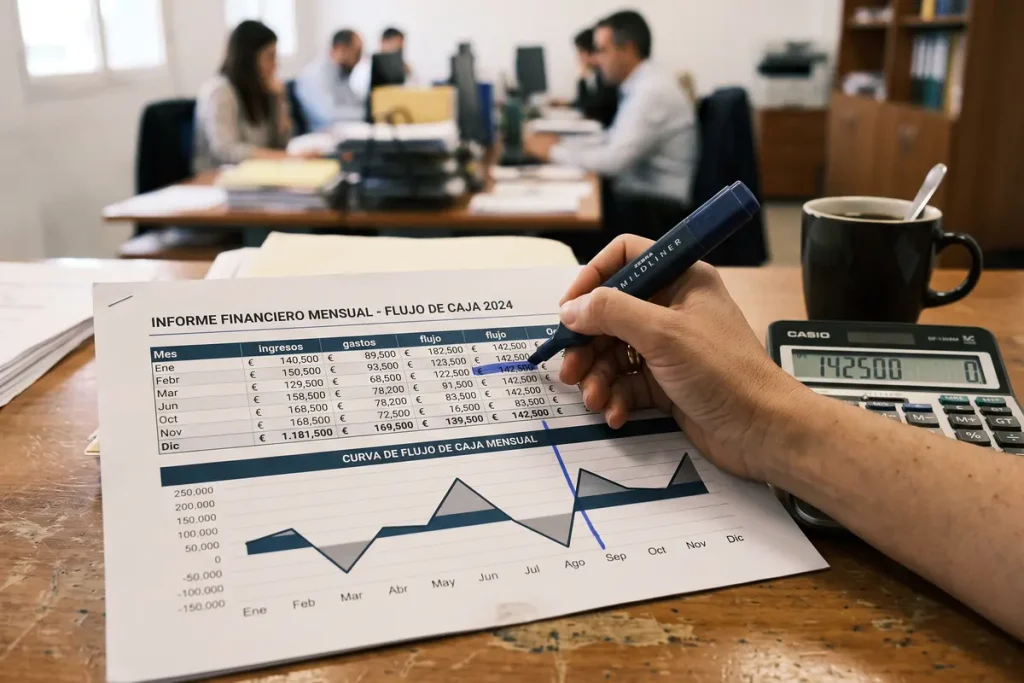
Para decidir si conviene estructurar un proyecto como renting tecnológico, estos son los pasos que suelen seguir los equipos financieros y de TI:
- Identificar el horizonte de uso real del equipo y compararlo con su vida útil técnica.
- Calcular el costo total de propiedad (TCO) de comprar frente al canon acumulado del renting durante el mismo periodo.
- Revisar con contabilidad el tratamiento del contrato bajo NIIF 16 según su duración y condiciones.
- Evaluar el impacto en los indicadores financieros que monitorea la junta directiva, como el EBITDA y el nivel de endeudamiento.
- Definir si el proyecto requiere flexibilidad para escalar equipos durante el contrato, lo cual favorece al renting frente a la compra.
Para profundizar en el cálculo financiero, este análisis de ROI en alquiler de equipos de cómputo detalla cómo estimar el retorno de la inversión al comparar renting frente a compra directa.
NIIF 16 y renting tecnológico: lo que debe revisar antes de firmar
Cada vez más equipos financieros revisan a fondo el tratamiento contable del renting y el leasing bajo NIIF 16 antes de estructurar sus contratos, ya que la clasificación correcta determina si el gasto realmente queda fuera del balance como esperaba el área financiera.
Datos que respaldan la decisión de rentar en lugar de comprar
APG Tecnología tiene más de 20 años de experiencia estructurando contratos de renting tecnológico para empresas en Colombia. La cotización se entrega en menos de 2 horas y el soporte técnico en sitio responde en menos de 6 horas en Bogotá, Medellín, Cali y Barranquilla. Cada contrato incluye mantenimiento preventivo gratuito cada 6 meses y garantía permanente durante toda su vigencia, condiciones que han respaldado más de 500 clientes y más de 820 equipos entregados.
Clientes como VML y Omega Ingenieros han estructurado sus renovaciones tecnológicas bajo este modelo, evitando la inmovilización de capital que implicaría comprar los equipos directamente.
Preguntas frecuentes sobre OpEx, CapEx y renting tecnológico
¿El renting tecnológico siempre se contabiliza como OpEx?
No necesariamente. Depende del plazo y las condiciones del contrato, y de cómo aplique la norma NIIF 16 en cada caso. Por eso es clave revisar el contrato con el equipo contable antes de firmarlo.
¿Qué ventaja tiene el renting frente a un leasing financiero?
El renting tecnológico suele incluir mantenimiento, soporte técnico y garantía dentro del mismo canon, mientras que el leasing financiero está más orientado a la adquisición del activo al final del contrato. La elección depende de si la empresa busca uso temporal o propiedad futura del equipo.
¿Cómo afecta el renting a los indicadores financieros de la empresa?
Al no registrar el equipo como activo fijo, el renting puede mejorar indicadores como el retorno sobre activos (ROA), aunque el tratamiento bajo NIIF 16 debe evaluarse caso por caso con el equipo contable.
¿Se puede migrar de un contrato de compra a uno de renting a mitad de ciclo?
Sí, muchas empresas hacen esta transición al renovar su parque tecnológico, sustituyendo progresivamente los equipos propios por equipos en renting a medida que se cumple su vida útil.
La decisión contable también es una decisión estratégica
Clasificar un proyecto de TI como CapEx u OpEx no es solo un ejercicio contable, es una decisión que afecta la velocidad de aprobación, el flujo de caja y la flexibilidad futura de la empresa. El renting tecnológico le da al CFO y al Director de TI una alternativa concreta para modernizar la infraestructura sin comprometer capital, siempre que el contrato se estructure con claridad sobre su tratamiento contable.